
A renegociação de dívida é uma alternativa para empresas e pessoas que precisam reorganizar obrigações financeiras e estabelecer novas condições de pagamento. O procedimento pode envolver alteração de prazos, parcelamento, revisão de encargos e concessão de descontos, conforme o acordo entre credor e devedor.
No ambiente empresarial, a renegociação também é utilizada como instrumento de recuperação de crédito. Quando um cliente deixa de pagar, a empresa credora precisa avaliar se existem condições para recuperar o valor por meio de um acordo ou se outras medidas de cobrança são necessárias.
Entretanto, renegociar uma dívida exige atenção aos efeitos jurídicos das alterações contratuais. Dependendo das condições estabelecidas, o acordo pode modificar obrigações, comprometer garantias existentes e dificultar futuras cobranças.
Para o devedor, também é importante verificar se as novas parcelas são compatíveis com sua capacidade financeira e se os encargos apresentados correspondem ao que foi efetivamente negociado.
Por isso, a formalização do acordo deve considerar o valor atualizado, os prazos, as garantias, as condições de quitação e as consequências de eventual descumprimento.
Neste artigo, você entenderá como funciona a renegociação de dívida, quais são as etapas para realizar um acordo, como avaliar juros e descontos e quais cuidados jurídicos devem ser observados para reduzir riscos.
O que é renegociação de dívida?
A renegociação de dívida é o procedimento pelo qual credor e devedor discutem novas condições para o cumprimento de uma obrigação financeira.
Ela pode ocorrer antes ou depois do vencimento da dívida, dependendo da situação e da disposição das partes para negociar.
O objetivo é estabelecer condições que permitam o pagamento da obrigação, considerando os interesses envolvidos e a viabilidade do acordo.
Uma empresa que vendeu mercadorias a prazo, por exemplo, pode renegociar o pagamento quando o comprador enfrenta dificuldades financeiras e não consegue quitar o valor na data prevista.
Da mesma forma, uma empresa devedora pode buscar novas condições para obrigações assumidas com fornecedores ou instituições financeiras.
Entre as possibilidades estão o parcelamento do saldo, a alteração da data de vencimento e a negociação de encargos.
Entretanto, não existe uma obrigação geral de todo credor aceitar qualquer proposta de renegociação.
A possibilidade e as condições do acordo dependem da legislação aplicável, da natureza da dívida, das disposições contratuais e das circunstâncias da operação.
Como funciona a renegociação de dívida na prática?
A renegociação normalmente envolve a identificação do débito, a atualização dos valores, a avaliação da capacidade de pagamento e a definição de novas condições.
Embora cada negociação possua características próprias, algumas etapas são comuns.
1. Identificação da dívida
O primeiro passo é verificar a origem da obrigação.
É necessário identificar o contrato, a operação comercial, o valor principal e a data de vencimento.
Também devem ser analisados os documentos que comprovam a existência do crédito.
Em operações empresariais, podem ser relevantes contratos, notas fiscais, duplicatas, comprovantes de entrega e registros de prestação de serviços.
Essa verificação permite evitar que valores já pagos ou obrigações não reconhecidas sejam incluídos indevidamente no acordo.
2. Apuração do saldo atualizado
Depois de identificar a dívida, é necessário verificar o valor efetivamente devido na data da renegociação.
O cálculo pode envolver principal, juros, correção monetária, multas e outros encargos contratualmente previstos e legalmente exigíveis.
Também devem ser descontados pagamentos anteriores.
É importante que as partes compreendam como o saldo foi formado.
Uma proposta baseada em valor não discriminado pode gerar divergências durante a execução do acordo.
3. Avaliação da capacidade de pagamento
Antes de definir parcelas e vencimentos, é necessário avaliar se o devedor possui condições razoáveis de cumprir a nova obrigação.
No caso de empresas, essa análise pode considerar fluxo de caixa, receitas previstas, despesas operacionais e outros compromissos financeiros.
Uma proposta de pagamento muito elevada pode resultar em novo atraso.
Por outro lado, prazos excessivamente longos podem aumentar a exposição e os custos suportados pelo credor.
4. Apresentação das condições
Após a avaliação, as partes podem discutir diferentes possibilidades de pagamento.
Entre elas estão entrada inicial, parcelamento, desconto condicionado à quitação, alteração dos vencimentos e apresentação de garantias.
As condições dependem da negociação e precisam observar a legislação aplicável.
5. Formalização do acordo
Quando existe consenso, a renegociação deve ser documentada adequadamente.
O instrumento precisa identificar as partes, a origem da dívida, o valor reconhecido, os prazos e as consequências do descumprimento.
Também é importante verificar os efeitos do acordo sobre garantias anteriormente constituídas.
6. Acompanhamento dos pagamentos
A renegociação não termina com a assinatura do documento.
O cumprimento precisa ser acompanhado para que eventuais atrasos sejam identificados.
Também devem ser emitidos os comprovantes de pagamento e a quitação correspondente, conforme as condições pactuadas.
Quais dívidas podem ser renegociadas?
Diversas obrigações financeiras podem ser objeto de negociação, desde que exista possibilidade jurídica e acordo entre as partes.
Entretanto, as regras variam conforme a natureza da dívida.
| Tipo de dívida | Possibilidades de renegociação |
|---|---|
| Dívidas com fornecedores | Novos prazos, parcelas e condições comerciais |
| Empréstimos empresariais | Reestruturação conforme contrato e condições da instituição |
| Duplicatas e títulos de crédito | Ajustes de pagamento, observadas as características do título |
| Prestação de serviços | Parcelamento e formalização de saldo pendente |
| Dívidas bancárias | Revisão de prazos e condições contratualmente admitidas |
| Dívidas tributárias | Parcelamentos e transações conforme a legislação específica |
| Dívidas em cobrança judicial | Possibilidade de acordo no curso do processo |
A renegociação não funciona de maneira idêntica para todos esses casos.
Débitos tributários, por exemplo, estão sujeitos a regras legais próprias.
Já dívidas decorrentes de contratos privados podem apresentar maior espaço para negociação entre as partes, respeitados os limites jurídicos aplicáveis.
Como fazer uma renegociação de dívida empresarial?
Nas relações entre empresas, a renegociação costuma envolver valores relevantes, contratos de fornecimento e continuidade de relações comerciais.
Por isso, a avaliação precisa considerar tanto os aspectos financeiros quanto os efeitos jurídicos do acordo.
Imagine uma distribuidora que possui R$ 100 mil a receber de um cliente empresarial.
O pagamento não ocorreu no vencimento, mas o comprador informa que poderá regularizar a situação caso o valor seja dividido em parcelas.
Antes de aceitar a proposta, a distribuidora precisa verificar os documentos existentes, o histórico de pagamentos e a capacidade financeira do devedor.
Também é necessário avaliar se existem garantias e qual será o impacto da renegociação sobre elas.
Caso as partes concordem com novas condições, o acordo poderá estabelecer os vencimentos e os efeitos de um possível novo atraso.
Entretanto, nenhuma dessas etapas garante que o valor será integralmente recebido.
O resultado depende do cumprimento efetivo das obrigações assumidas.
Como calcular o valor de uma dívida para renegociação?
O cálculo deve partir do valor originalmente devido e considerar os encargos contratualmente previstos e legalmente aplicáveis.
Em uma situação simplificada, o saldo pode envolver:
Saldo atualizado = principal + encargos exigíveis – pagamentos e abatimentos reconhecidos.
Entretanto, a aplicação de juros, multas e correção monetária depende da natureza do débito e das condições jurídicas correspondentes.
Não existe um percentual universal de desconto ou juros que possa ser utilizado em toda renegociação.
Exemplo prático de renegociação
Imagine uma empresa que possui o seguinte débito:
| Informação | Valor hipotético |
|---|---|
| Principal devido | R$ 40.000 |
| Encargos admitidos e calculados | R$ 4.000 |
| Pagamentos anteriores | R$ 2.000 |
| Saldo atualizado | R$ 42.000 |
Durante a negociação, o credor aceita conceder um desconto de R$ 6.000, desde que o devedor cumpra as condições pactuadas.
O novo valor negociado será de R$ 36.000.
Caso as partes estabeleçam pagamento em seis parcelas iguais, sem novos encargos, cada parcela será de R$ 6.000.
Esse é um exemplo ilustrativo.
Na prática, o acordo precisa esclarecer se existem juros sobre o saldo parcelado, quais são as datas de vencimento e o que acontece com o desconto se houver inadimplemento.
Também é importante que a fórmula utilizada para calcular o saldo esteja documentada.
Renegociação de dívida permite desconto de juros e multa?
Pode permitir.
Em uma negociação, o credor pode concordar com descontos sobre valores exigíveis, desde que a redução seja juridicamente possível.
Entretanto, o desconto não é automático e não existe percentual obrigatório aplicável a todas as relações comerciais.
A decisão pode considerar o histórico do devedor, a idade da dívida, as condições financeiras e a probabilidade de recuperação.
Por exemplo, uma empresa credora pode considerar financeiramente adequado receber parte do saldo em prazo reduzido, em vez de manter uma cobrança prolongada com resultado incerto.
Por outro lado, conceder descontos elevados sem avaliar a capacidade de pagamento pode provocar perda financeira desnecessária.
O desconto pode depender do pagamento integral?
Sim, em determinadas situações.
As partes podem estabelecer desconto condicionado ao cumprimento das obrigações assumidas.
Entretanto, as condições precisam ser juridicamente válidas, objetivas e claramente formalizadas.
O acordo deve explicar o que acontece se o devedor deixar de pagar alguma parcela.
Também precisa indicar como serão considerados os valores já recebidos.
É melhor pagar uma dívida à vista ou parcelar?
A resposta depende das condições oferecidas e da capacidade financeira do devedor.
O pagamento à vista pode permitir descontos, quando negociados.
O parcelamento pode distribuir o desembolso ao longo do tempo e reduzir a pressão imediata sobre o caixa.
Entretanto, é importante comparar o custo total de cada alternativa.
Uma negociação que parece vantajosa pelo valor da parcela pode apresentar custo final elevado quando inclui juros e outros encargos.
Para empresas, também é necessário considerar o capital de giro e os compromissos operacionais.
A escolha deve avaliar o valor total, os vencimentos e a disponibilidade financeira, sem comprometer obrigações essenciais.
Exemplo comparativo
Considere uma dívida de R$ 30 mil com duas propostas hipotéticas:
| Condição | Proposta A | Proposta B |
|---|---|---|
| Forma de pagamento | À vista | 12 parcelas |
| Desconto | R$ 3.000 | Sem desconto |
| Valor total | R$ 27.000 | R$ 30.000 |
| Parcela | R$ 27.000 | R$ 2.500 |
No exemplo, a proposta à vista apresenta menor custo total.
Entretanto, isso não significa que seja necessariamente a alternativa adequada para qualquer empresa.
Se o pagamento imediato comprometer recursos necessários para manter suas atividades, os efeitos financeiros precisam ser considerados.
Quais são os direitos do credor na renegociação de dívida?
O credor possui o direito de avaliar propostas e exigir o cumprimento das obrigações nas condições legalmente previstas.
Entretanto, esses direitos precisam ser exercidos de acordo com a legislação aplicável e os princípios contratuais.
Em uma negociação empresarial, o credor pode examinar a capacidade de pagamento do devedor, discutir condições e solicitar garantias juridicamente admitidas.
Também pode estabelecer consequências para o descumprimento, observados os limites legais.
O credor é obrigado a aceitar parcelamento?
Em regra, não existe obrigação geral de aceitar qualquer parcelamento proposto pelo devedor em relações comerciais privadas.
Entretanto, determinadas relações jurídicas podem possuir normas específicas.
Por isso, a resposta depende da natureza da obrigação e das condições aplicáveis.
O credor pode exigir uma garantia?
Pode ser possível negociar garantias para uma obrigação, desde que respeitados os requisitos legais e a manifestação válida das partes.
Entre os exemplos estão fiança, aval e determinadas garantias reais.
Entretanto, essas modalidades possuem características distintas e não devem ser utilizadas sem observar sua forma de constituição e seus efeitos.
O credor pode cobrar novamente se o acordo não for cumprido?
Depende do instrumento celebrado.
O acordo pode prever consequências específicas para inadimplemento, como vencimento antecipado de determinadas parcelas ou retomada das medidas de cobrança.
Entretanto, é necessário verificar a validade dessas cláusulas e os valores efetivamente exigíveis.
Quais são os direitos do devedor na renegociação?
O devedor também possui direitos relacionados à identificação da obrigação e à formalização das condições negociadas.
É importante que o acordo indique a dívida efetivamente reconhecida, os valores, os encargos e as condições de pagamento.
Também devem ser observadas as regras aplicáveis à relação contratual.
O devedor pode pedir discriminação dos valores?
A identificação do saldo é importante para compreender a composição da obrigação.
Em determinadas relações, existem deveres legais específicos de informação.
Nas negociações empresariais, a documentação do cálculo também contribui para reduzir divergências sobre os valores reconhecidos.
A renegociação elimina cobranças anteriores?
Não necessariamente.
A assinatura do acordo pode modificar as condições de pagamento, mas seus efeitos sobre cobranças anteriores dependem do instrumento e da natureza da obrigação.
É importante verificar se houve novação, suspensão de medidas de cobrança ou outra disposição válida.
O pagamento de uma parcela gera quitação total?
Não.
O pagamento parcial normalmente corresponde à parcela ou ao valor efetivamente quitado, salvo disposição jurídica específica.
A quitação integral depende do cumprimento das condições estabelecidas.
Por isso, o acordo deve diferenciar recibos de pagamentos parciais e declaração de quitação final.
Renegociação de dívida e novação são a mesma coisa?
Não necessariamente.
A renegociação ocorre quando credor e devedor discutem mudanças nas condições de pagamento.
Já a novação é um instituto jurídico previsto nos artigos 360 e seguintes do Código Civil.
Ela ocorre quando uma obrigação é substituída por outra, nas condições previstas pela legislação.
O que caracteriza a novação?
O Código Civil estabelece que a novação pode ocorrer quando o devedor contrai nova obrigação para extinguir e substituir a anterior.
Entretanto, o artigo 361 determina que, sem intenção inequívoca de novar, a segunda obrigação apenas confirma a primeira.
Isso significa que a simples alteração do prazo ou do número de parcelas não representa necessariamente uma novação.
É necessário examinar a vontade das partes e os efeitos jurídicos do documento.
Por que essa diferença é importante?
Porque a novação pode produzir consequências sobre garantias, acessórios e responsáveis pela obrigação.
O artigo 364 do Código Civil estabelece regras sobre a extinção de acessórios e garantias, ressalvadas as condições legais.
Por isso, um acordo celebrado sem avaliação adequada pode comprometer mecanismos de proteção originalmente existentes.
A renegociação de dívida pode fazer o credor perder garantias?
Pode, dependendo das condições acordadas.
Um dos riscos está na alteração da obrigação sem avaliar a participação e o consentimento dos garantidores.
Fiança e aval, por exemplo, possuem regimes jurídicos diferentes.
O que acontece com o fiador?
O Código Civil prevê que a novação realizada sem o consentimento do fiador pode produzir sua exoneração.
Além disso, o artigo 838, inciso I, estabelece que o fiador pode ficar desobrigado quando o credor concede moratória ao devedor sem seu consentimento.
Portanto, o problema não se limita à existência de novação.
Alterações nos prazos e nas condições de pagamento precisam ser avaliadas conforme seus efeitos sobre a fiança.
E o avalista?
O aval possui características próprias relacionadas aos títulos de crédito.
A preservação de sua responsabilidade depende da natureza do título, das alterações realizadas e dos requisitos legais.
Por isso, não é adequado presumir que todas as modificações do contrato original serão automaticamente aplicáveis ao avalista.
Como reduzir riscos na formalização?
O acordo deve identificar as garantias existentes e definir expressamente seu tratamento.
Também é importante avaliar a participação dos garantidores e a necessidade de consentimento.
Quando existem garantias reais, podem ser necessários requisitos adicionais de formalização ou registro.
O que deve constar em um acordo de renegociação de dívida?
Um acordo precisa refletir as condições efetivamente aceitas pelas partes.
A documentação deve permitir identificar a obrigação e verificar o cumprimento dos pagamentos.
Entre os elementos relevantes estão:
| Elemento | Finalidade |
|---|---|
| Identificação das partes | Definir credor, devedor e representantes |
| Origem da dívida | Relacionar o acordo à obrigação original |
| Valor atualizado | Informar o saldo reconhecido |
| Descontos concedidos | Identificar condições de redução |
| Número e valor das parcelas | Estabelecer as obrigações de pagamento |
| Datas de vencimento | Definir quando cada parcela será exigível |
| Encargos | Explicar juros, multas e correção, quando aplicáveis |
| Garantias | Registrar sua manutenção, alteração ou substituição válida |
| Inadimplemento | Estabelecer consequências legalmente admissíveis |
| Quitação | Definir as condições para encerramento da dívida |
| Assinaturas | Formalizar a manifestação válida das partes |
É importante conferir se os representantes da empresa possuem poderes para assumir ou modificar obrigações.
Também deve ser avaliada a necessidade de participação de terceiros garantidores.
O documento pode receber denominações diferentes, como termo de acordo, instrumento de renegociação ou confissão de dívida.
Entretanto, o nome utilizado não determina, isoladamente, seus efeitos jurídicos.
O que é confissão de dívida?
A confissão de dívida é um instrumento pelo qual o devedor reconhece determinada obrigação.
Ela pode ser utilizada em negociações empresariais para formalizar o valor reconhecido e as condições de pagamento.
Entretanto, o instrumento precisa ser corretamente estruturado.
O reconhecimento da dívida pode ter efeitos jurídicos importantes, inclusive em relação à prescrição.
Também é necessário verificar a força executiva do documento.
Toda confissão de dívida pode ser executada judicialmente?
Não automaticamente.
O Código de Processo Civil estabelece requisitos para os títulos executivos.
O artigo 784, inciso III, prevê como título executivo extrajudicial o documento particular assinado pelo devedor e por duas testemunhas.
O inciso IV também contempla determinadas transações referendadas por profissionais e instituições previstos na legislação.
Para títulos executivos constituídos ou atestados eletronicamente, o § 4º do artigo 784 admite modalidades de assinatura eletrônica previstas em lei, com dispensa de testemunhas quando a integridade for conferida por provedor de assinatura.
Entretanto, também é necessário que a obrigação seja certa, líquida e exigível.
Assim, a utilização do título “confissão de dívida” não garante, isoladamente, que o documento permita execução direta.
É possível fazer renegociação de dívida por WhatsApp ou e-mail?
As ferramentas digitais podem ser utilizadas durante a negociação.
Mensagens e e-mails podem registrar propostas, contrapropostas e manifestações de vontade.
Entretanto, a existência de uma conversa não significa automaticamente que todas as condições de um acordo estejam suficientemente demonstradas.
Também é necessário verificar a identificação das partes e a autenticidade dos registros.
Um acordo pelo WhatsApp possui validade jurídica?
A validade depende dos requisitos aplicáveis e das circunstâncias concretas.
Determinadas manifestações eletrônicas podem produzir efeitos jurídicos.
Entretanto, é necessário distinguir a validade de um acordo da existência de título executivo extrajudicial.
Um compromisso pode possuir valor probatório e, ainda assim, não reunir os requisitos exigidos para uma execução direta.
Por isso, a formalização por instrumento apropriado pode reduzir discussões posteriores.
A renegociação de dívida pode interromper a prescrição?
Pode, dependendo das circunstâncias.
O Código Civil prevê, no artigo 202, inciso VI, a interrupção da prescrição por ato inequívoco, ainda que extrajudicial, que represente reconhecimento do direito pelo devedor.
Entretanto, não é possível afirmar que toda proposta, conversa ou tentativa de negociação produz automaticamente esse efeito.
É necessário verificar o conteúdo da manifestação e o momento em que ocorreu.
Também devem ser observadas as demais regras legais sobre prescrição.
Por que o prazo prescricional merece atenção?
Porque negociações prolongadas podem ocorrer enquanto o tempo para cobrança judicial continua sendo uma questão relevante.
O credor que mantém contatos informais por anos, sem avaliar o prazo legal, pode enfrentar dificuldades para exigir judicialmente o pagamento.
Além disso, a contagem varia conforme a natureza da obrigação e o documento que representa o crédito.
Por isso, a renegociação precisa considerar a situação jurídica da dívida, inclusive a eventual ocorrência de prescrição.
O que acontece quando uma renegociação de dívida é descumprida?
O descumprimento pode produzir consequências previstas no acordo e na legislação aplicável.
É necessário identificar quais parcelas estão vencidas, quais valores foram pagos e quais obrigações permanecem exigíveis.
Também devem ser analisadas eventuais cláusulas de vencimento antecipado.
O que é vencimento antecipado?
É a possibilidade de tornar exigíveis parcelas futuras em determinadas hipóteses previamente estabelecidas ou previstas em lei.
Em um acordo, pode existir cláusula que prevê consequências quando o devedor deixa de pagar determinada prestação.
Entretanto, a validade e a aplicação dessa disposição dependem do instrumento e da legislação.
O credor pode ajuizar execução?
Pode existir essa possibilidade quando a dívida está representada por título executivo válido e a obrigação é certa, líquida e exigível.
Caso o documento não reúna esses requisitos, podem ser necessárias outras medidas judiciais.
A escolha depende da documentação disponível.
É possível renegociar novamente?
Pode ser possível.
Entretanto, sucessivos acordos descumpridos exigem avaliação cuidadosa da real capacidade de pagamento do devedor.
A simples concessão de novos prazos pode prolongar a inadimplência sem aumentar as perspectivas de recuperação.
Por isso, é importante comparar as alternativas disponíveis.
A renegociação de dívida suspende uma cobrança judicial?
Pode produzir efeitos sobre o andamento do processo, conforme as condições do acordo e a decisão judicial correspondente.
O artigo 922 do Código de Processo Civil estabelece que, havendo convenção das partes, o juiz declarará suspensa a execução durante o prazo concedido para cumprimento voluntário da obrigação.
Se o prazo terminar sem cumprimento, o processo poderá retomar seu curso.
Entretanto, isso não significa que toda negociação informal suspende automaticamente a ação judicial.
A execução é encerrada quando o acordo é assinado?
Não necessariamente.
O encerramento depende da situação processual e das condições acordadas.
Em determinadas hipóteses, pode ser adequada a suspensão do processo até a conclusão dos pagamentos.
Quando a obrigação é integralmente satisfeita, pode ocorrer a extinção da execução conforme o artigo 924, inciso II, do CPC, mediante decisão judicial.
Por isso, a formalização precisa contemplar os efeitos processuais pretendidos.
Uma dívida negativada pode ser renegociada?
Sim, desde que exista possibilidade de negociação e as condições sejam aceitas pelas partes.
Entretanto, é necessário diferenciar o acordo de pagamento dos efeitos sobre os registros em cadastros de inadimplentes.
O Superior Tribunal de Justiça estabelece, na Súmula 548, que cabe ao credor providenciar a exclusão do registro da dívida em cadastro de inadimplentes no prazo de cinco dias úteis após o pagamento integral e efetivo do débito.
A assinatura de um acordo retira automaticamente a negativação?
Não é adequado afirmar isso para todas as situações.
Os efeitos da renegociação sobre o registro dependem da natureza do acordo, da situação da obrigação e das regras jurídicas aplicáveis.
Por isso, o instrumento deve estabelecer de forma adequada as providências relacionadas aos registros existentes.
Também é importante diferenciar pagamento integral, parcelamento e eventual novação.
Renegociação de dívida tributária funciona da mesma forma?
Não.
Débitos tributários estão sujeitos a regras específicas.
A negociação com a Fazenda Pública depende das hipóteses legalmente previstas, como parcelamentos e transações tributárias.
No âmbito federal, a Procuradoria-Geral da Fazenda Nacional disponibiliza modalidades de negociação de débitos inscritos em dívida ativa.
Entretanto, as condições dependem da situação do débito e das normas aplicáveis.
Isso significa que uma empresa não pode simplesmente negociar uma dívida tributária com os mesmos critérios utilizados em um contrato privado.
E quando a empresa está em recuperação judicial?
A recuperação judicial pode envolver a reorganização de dívidas empresariais, mas os créditos fiscais possuem regime próprio.
Em regra, a recuperação judicial não suspende automaticamente as execuções fiscais.
Também existem mecanismos específicos de regularização tributária para empresas em recuperação, conforme a legislação.
Portanto, a renegociação de dívida tributária e a negociação de obrigações comerciais precisam ser analisadas separadamente.
Qual a diferença entre renegociação de dívida e recuperação judicial?
A renegociação de dívida pode ocorrer diretamente entre credor e devedor, sem necessidade de processo judicial.
Já a recuperação judicial é um procedimento coletivo previsto na Lei nº 11.101/2005, destinado a empresas que preencham os requisitos legais.
Ela envolve regras próprias para apresentação e aprovação de plano de recuperação, classes de credores e tratamento dos créditos sujeitos ao processo.
| Aspecto | Renegociação de dívida | Recuperação judicial |
|---|---|---|
| Abrangência | Uma ou várias obrigações específicas | Reorganização coletiva de créditos sujeitos ao processo |
| Procedimento | Pode ser extrajudicial | Processo judicial específico |
| Participação dos credores | Conforme os acordos individuais | Conforme regras legais e plano |
| Condições de pagamento | Negociadas pelas partes | Podem ser disciplinadas pelo plano |
| Efeitos sobre terceiros | Dependem da obrigação e do acordo | Dependem das regras recuperacionais |
| Dívidas fiscais | Regime jurídico próprio | Não são automaticamente submetidas ao plano |
A existência de dificuldades financeiras não significa que toda empresa precise recorrer à recuperação judicial.
A avaliação depende da dimensão das obrigações, das condições econômicas e das alternativas legalmente disponíveis.
Como avaliar se vale a pena renegociar uma dívida?
Para o credor, a decisão pode considerar a expectativa de recuperação financeira.
É importante analisar a capacidade de pagamento do devedor, o valor pendente, os custos de uma cobrança prolongada e a existência de garantias.
Para o devedor, a negociação precisa considerar se as novas parcelas podem ser cumpridas sem comprometer obrigações relevantes.
Também devem ser comparados os encargos, o custo total e as consequências de eventual inadimplemento.
Quando a renegociação pode ser adequada?
Pode ser uma alternativa quando existe disposição efetiva para pagamento, documentação suficiente e condições financeiras compatíveis.
Quando o acordo exige maior cautela?
Atenção adicional pode ser necessária quando existem descumprimentos recorrentes, dúvidas sobre a solvência, garantias relevantes ou proximidade de prazos prescricionais.
A renegociação garante a recuperação do crédito?
Não.
Ela representa uma alternativa para buscar o pagamento da obrigação, mas sua efetividade depende das condições pactuadas e do cumprimento real do acordo.
Quais erros devem ser evitados na renegociação de dívida?
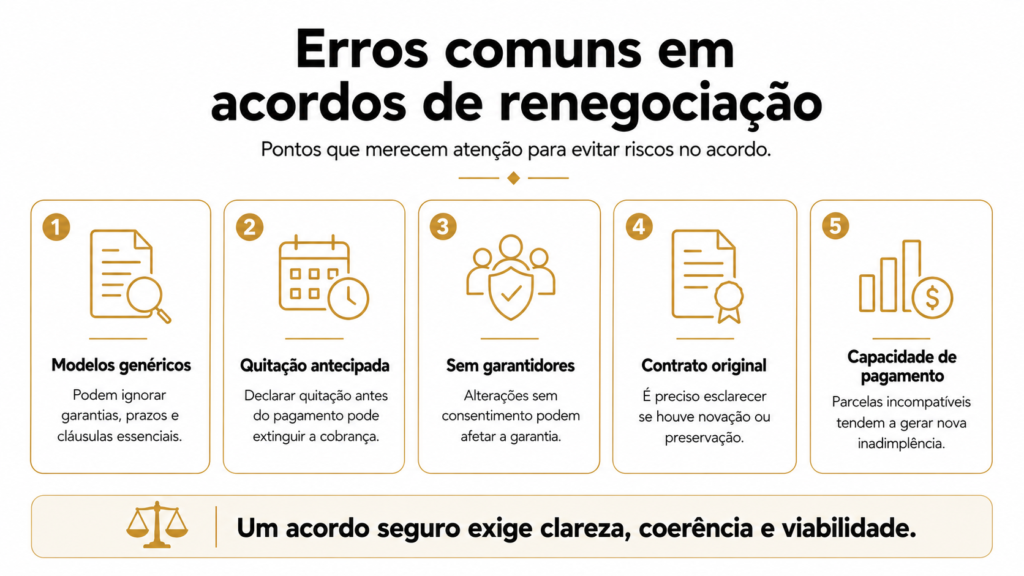
Algumas falhas podem comprometer a utilidade do acordo.
Uma delas é não conferir o valor atualizado da obrigação antes de formalizar o documento.
Outra é aceitar condições de pagamento incompatíveis com a capacidade financeira demonstrada pelo devedor.
Também é importante evitar a ausência de cláusulas sobre o descumprimento.
Além disso, modificações contratuais realizadas sem analisar as garantias existentes podem produzir efeitos indesejados.
A falta de identificação dos representantes, a ausência de documentação adequada e o desconhecimento dos prazos prescricionais também podem dificultar a cobrança.
Por isso, o procedimento precisa considerar as consequências jurídicas e financeiras das alterações negociadas.
Como organizar a renegociação de dívida dentro da empresa?
Empresas com carteira recorrente de clientes podem estabelecer procedimentos internos para tratar pagamentos atrasados.
O processo pode envolver identificação do crédito, classificação do atraso, avaliação do histórico do cliente e definição de níveis de aprovação.
Também podem ser criados critérios para descontos e parcelamentos, sempre considerando as particularidades das operações.
Definição de responsabilidades
É importante estabelecer quais profissionais podem negociar condições e quem possui competência para aprovar descontos ou alterações relevantes.
Isso reduz o risco de compromissos assumidos sem autorização adequada.
Registro das propostas
As propostas apresentadas e as condições aprovadas devem ser registradas.
Esse histórico pode auxiliar no acompanhamento da negociação e em eventual discussão posterior.
Monitoramento dos acordos
A empresa também precisa acompanhar vencimentos e pagamentos.
Quando existem atrasos, é necessário avaliar o documento celebrado e as providências legalmente disponíveis.
Integração com a recuperação de crédito
A renegociação pode integrar a política de recuperação de crédito, mas não substitui a análise das demais alternativas.
Quando o acordo não apresenta viabilidade, podem ser consideradas outras medidas extrajudiciais ou judiciais.
Perguntas frequentes sobre renegociação de dívida
O que é renegociação de dívida?
É o procedimento pelo qual credor e devedor estabelecem novas condições para o cumprimento de uma obrigação financeira, observadas as regras legais e contratuais.
Como fazer uma renegociação de dívida?
É necessário identificar o débito, conferir o saldo atualizado, avaliar a capacidade de pagamento, discutir condições e formalizar o acordo.
É possível renegociar uma dívida vencida?
Sim. A renegociação pode ocorrer após o vencimento, desde que exista possibilidade jurídica e acordo entre as partes.
O credor é obrigado a aceitar parcelamento?
Em regra, não existe obrigação geral de aceitar qualquer proposta de parcelamento em relações comerciais privadas. Podem existir normas específicas conforme a natureza da obrigação.
Como conseguir desconto em uma renegociação?
Os descontos dependem das condições negociadas e da avaliação realizada pelo credor. Não existe percentual universal obrigatório.
É melhor renegociar ou pagar à vista?
Depende do valor total de cada proposta, dos encargos e da capacidade financeira do devedor.
Uma dívida empresarial pode ser renegociada várias vezes?
Pode existir essa possibilidade, mas sucessivos descumprimentos exigem avaliação da viabilidade de novos acordos.
O que acontece se a renegociação não for cumprida?
As consequências dependem das cláusulas válidas do acordo e da legislação aplicável. Podem existir medidas de cobrança extrajudicial ou judicial.
Renegociação de dívida é a mesma coisa que novação?
Não necessariamente. A novação ocorre quando existe substituição da obrigação anterior por outra, nas condições previstas pelo Código Civil.
Renegociar uma dívida pode liberar o fiador?
Pode, dependendo das condições. A novação sem consentimento do fiador e a concessão de moratória sem sua anuência podem produzir consequências específicas sobre a fiança.
É necessário fazer contrato para renegociar?
A formalização é importante para documentar as condições. A forma juridicamente exigida depende da natureza da obrigação e dos efeitos pretendidos.
Confissão de dívida tem validade jurídica?
Pode ter, desde que atendidos os requisitos legais. Para possuir força executiva, também devem ser observadas as condições previstas no Código de Processo Civil.
Um acordo de dívida pode ser assinado eletronicamente?
Sim, observadas as modalidades de assinatura admitidas pela legislação e os requisitos aplicáveis ao documento.
A renegociação interrompe a prescrição?
Pode produzir esse efeito quando existe ato inequívoco de reconhecimento do direito pelo devedor, conforme o Código Civil. Entretanto, nem toda negociação informal gera automaticamente essa consequência.
Acordo de dívida suspende execução judicial?
Pode levar à suspensão do processo, conforme as condições do acordo e decisão judicial, nos termos do artigo 922 do CPC.
Uma dívida negativada pode ser renegociada?
Sim. Entretanto, os efeitos sobre os registros de inadimplência dependem da situação da dívida, da natureza do acordo e das normas aplicáveis.
Renegociação de dívida tributária segue as mesmas regras?
Não. Débitos tributários estão sujeitos a parcelamentos, transações e outras condições previstas em legislação específica.
A recuperação judicial renegocia todas as dívidas?
Não. A recuperação judicial possui regras próprias e nem todos os créditos estão sujeitos ao plano.
O credor pode exigir garantia para renegociar?
Pode existir possibilidade de negociar garantias juridicamente válidas, conforme a natureza da operação e a concordância das partes.
Como saber se uma renegociação vale a pena para a empresa?
É necessário comparar a expectativa de recebimento, os valores, os prazos, o custo da cobrança e os riscos jurídicos e financeiros envolvidos.
Conclusão: quais cuidados são importantes na renegociação de dívida?
A renegociação de dívida pode permitir que credores e devedores estabeleçam novas condições para o pagamento de obrigações financeiras.
Nas relações empresariais, ela também pode contribuir para a recuperação de valores em atraso e para a reorganização de compromissos financeiros.
Entretanto, sua efetividade depende da análise do débito, da capacidade de pagamento e das condições efetivamente estabelecidas.
A identificação do saldo atualizado, a definição dos vencimentos e a formalização adequada são aspectos importantes do procedimento.
Também devem ser avaliados os efeitos sobre garantias, a possibilidade de novação, os prazos prescricionais e as consequências de eventual descumprimento.
Quando a dívida está em cobrança judicial, possui garantidores ou envolve créditos tributários, podem existir requisitos adicionais.
Por isso, cada negociação precisa considerar a natureza da obrigação e os direitos de todas as partes envolvidas.
Cada caso tem suas particularidades. Por isso, é importante contar com orientação jurídica especializada para avaliar os efeitos do acordo e os procedimentos aplicáveis.
Acompanhe mais informações sobre renegociação de dívidas e recuperação de crédito no blog da Bogo Advocacia.
Warning: Undefined variable $user_ID in /home/bogoadvocacia/www/wp-content/themes/atuarmkt08/comments.php on line 73
You must be logged in to post a comment.