
Entender como calcular quanto vou receber de aposentadoria é uma das principais dúvidas de quem está se aproximando do momento de solicitar o benefício ao INSS. O valor depende de diferentes fatores, como o histórico de contribuições, o tempo trabalhado e a regra previdenciária aplicável.
Desde a Reforma da Previdência de 2019, o cálculo da aposentadoria passou por mudanças importantes. Em muitas situações, o INSS considera a média de todos os salários de contribuição desde julho de 1994 e aplica um percentual que varia conforme o tempo de contribuição.
Entretanto, existem exceções. Algumas regras de transição utilizam fórmulas diferentes, e trabalhadores que já haviam preenchido os requisitos antes da Reforma podem possuir direito adquirido ao cálculo anterior.
Em 2026, o salário mínimo é de R$ 1.621,00 e o teto dos benefícios do INSS é de R$ 8.475,55. Esses valores representam referências importantes, mas não determinam individualmente quanto cada trabalhador receberá.
Além disso, vínculos ausentes no Cadastro Nacional de Informações Sociais (CNIS), salários registrados incorretamente e períodos não reconhecidos podem alterar o resultado.
Neste artigo, você entenderá como calcular o valor da aposentadoria, como funciona a média salarial, quais percentuais são utilizados, como realizar uma simulação pelo Meu INSS e quais erros merecem atenção antes de apresentar o pedido.
Como calcular quanto vou receber de aposentadoria pelo INSS?
Para estimar o valor da aposentadoria, é necessário identificar a regra previdenciária aplicável e compreender como são considerados os salários de contribuição.
Nas modalidades sujeitas à fórmula geral introduzida pela Reforma da Previdência, o cálculo pode ser explicado em três etapas principais.
Primeiro, o INSS identifica os salários de contribuição que integram o período básico de cálculo.
Depois, esses valores são atualizados monetariamente e utilizados para calcular a média previdenciária, observadas as regras legais.
Por fim, é aplicado um coeficiente que depende do tempo de contribuição e da modalidade de aposentadoria.
A fórmula simplificada é:
Valor da aposentadoria = média dos salários de contribuição × coeficiente aplicável.
Essa expressão ajuda a compreender o cálculo, mas não representa todas as modalidades previdenciárias.
Existem regras específicas que utilizam o fator previdenciário, outras que permitem receber 100% da média e situações protegidas pelo direito adquirido anterior à Reforma.
Por isso, para saber como calcular quanto vou receber de aposentadoria, é necessário verificar primeiro qual regra corresponde ao histórico do segurado.
O que entra no cálculo do valor da aposentadoria?
O valor do benefício é influenciado por diferentes informações previdenciárias.
Entre as principais estão o tempo de contribuição, os salários de contribuição, a data em que os requisitos foram preenchidos e o tipo de aposentadoria.
Também podem existir períodos especiais, rurais ou vinculados a outros regimes que precisam ser analisados.
Salários de contribuição
O salário de contribuição é a base utilizada para calcular os recolhimentos previdenciários, observadas as regras da categoria do segurado.
Para trabalhadores empregados, ele está relacionado às parcelas remuneratórias que integram a base de contribuição.
Já contribuintes individuais e facultativos possuem regras próprias.
É importante não confundir salário de contribuição com o valor efetivamente descontado para o INSS.
Por exemplo, uma pessoa que recebe remuneração de R$ 4.000 não utiliza como base do benefício apenas o valor da contribuição descontada no contracheque.
A base de cálculo previdenciária corresponde ao salário de contribuição, observados os limites e os critérios legais.
Tempo de contribuição
O tempo de contribuição pode influenciar o cumprimento dos requisitos da aposentadoria e o percentual aplicado sobre a média salarial.
Na fórmula geral posterior à Reforma, anos adicionais de contribuição podem aumentar o coeficiente.
Entretanto, esse efeito depende da modalidade utilizada.
Regra previdenciária
Duas pessoas com médias salariais semelhantes podem receber aposentadorias de valores diferentes.
Isso acontece porque uma pode estar sujeita à regra geral de cálculo, enquanto outra possui direito a uma regra de pedágio ou ao cálculo anterior à Reforma.
A comparação das regras é essencial para compreender o resultado.
Dados registrados no CNIS
O CNIS reúne vínculos, remunerações e contribuições utilizados pelo INSS.
Quando existem informações ausentes ou incorretas, o cálculo pode ser afetado.
Por isso, a conferência dos dados é uma etapa importante antes do pedido.
Como funciona a média salarial da aposentadoria após a Reforma?
A Emenda Constitucional nº 103/2019 modificou a forma de calcular a média dos salários de contribuição.
Pela regra geral introduzida pela Reforma, são considerados 100% dos salários de contribuição desde julho de 1994, ou desde o início das contribuições, quando posterior.
Os salários são atualizados monetariamente conforme os critérios previdenciários.
Depois, é calculada a média aritmética, observadas as regras aplicáveis ao benefício.
Exemplo de média salarial
Imagine que, após a atualização de todos os salários considerados no período de cálculo, uma pessoa apresente média previdenciária de R$ 3.500,00.
Esse valor representa a base inicial para calcular a aposentadoria nas modalidades que utilizam a média.
Entretanto, o benefício não corresponderá necessariamente aos R$ 3.500,00.
Dependendo da regra aplicável, será necessário multiplicar essa média por um coeficiente.
Se o percentual for de 80%, o valor estimado será de R$ 2.800,00.
Se o percentual for de 90%, será de R$ 3.150,00.
Portanto, a média salarial e o valor final da aposentadoria são conceitos diferentes.
O INSS considera apenas os maiores salários?
Na regra geral posterior à Reforma, não.
Antes da mudança de 2019, determinadas aposentadorias eram calculadas utilizando a média dos 80% maiores salários de contribuição do período básico de cálculo.
Com a Reforma, a regra geral passou a considerar 100% dos salários, inclusive os menores.
Entretanto, existem situações de direito adquirido e hipóteses específicas de descarte de contribuições.
Por isso, não é correto afirmar que o INSS sempre considera apenas os maiores salários nem que todas as aposentadorias utilizam obrigatoriamente o mesmo período de cálculo.
Qual percentual da média salarial vou receber na aposentadoria?
Nas aposentadorias sujeitas à fórmula geral do artigo 26 da Reforma da Previdência, o coeficiente começa em 60% da média.
Esse percentual aumenta 2 pontos percentuais por ano completo que ultrapassa determinados limites de contribuição.
Em regra, os limites utilizados são:
| Segurado | Coeficiente inicial | Acréscimo |
|---|---|---|
| Mulher | 60% | 2 pontos percentuais por ano que exceder 15 anos de contribuição |
| Homem | 60% | 2 pontos percentuais por ano que exceder 20 anos de contribuição |
É importante destacar que esse cálculo não corresponde a todas as modalidades de aposentadoria.
As regras de pedágio, determinadas aposentadorias especiais e os benefícios protegidos por direito adquirido podem exigir fórmulas diferentes.
Tabela de percentuais para mulheres
Na fórmula geral:
| Tempo de contribuição | Percentual da média |
|---|---|
| 15 anos | 60% |
| 20 anos | 70% |
| 25 anos | 80% |
| 30 anos | 90% |
| 35 anos | 100% |
Os percentuais mostram o funcionamento do coeficiente. O direito à aposentadoria também depende do cumprimento dos requisitos da modalidade escolhida.
Tabela de percentuais para homens
Na fórmula geral:
| Tempo de contribuição | Percentual da média |
|---|---|
| 15 anos | 60% |
| 20 anos | 60% |
| 25 anos | 70% |
| 30 anos | 80% |
| 35 anos | 90% |
| 40 anos | 100% |
Para homens que já contribuíam antes da Reforma, determinadas regras permitem aposentadoria com 15 anos de contribuição.
Entretanto, isso não significa que o acréscimo de 2 pontos percentuais comece após os 15 anos.
Na fórmula geral, para os homens, ele começa após 20 anos de contribuição.
Também existem requisitos de idade, carência e enquadramento nas regras previdenciárias.
Exemplo prático: como calcular quanto vou receber de aposentadoria?
Imagine uma trabalhadora que já preencheu os requisitos de uma modalidade de aposentadoria sujeita à fórmula geral.
Considere os seguintes dados:
| Informação | Situação |
|---|---|
| Tempo de contribuição | 30 anos |
| Média dos salários atualizados | R$ 4.000,00 |
| Coeficiente inicial | 60% |
| Anos que excedem 15 anos | 15 anos |
| Acréscimo | 30 pontos percentuais |
| Coeficiente final | 90% |
Passo 1: identificar a média previdenciária
A média dos salários de contribuição, já atualizados monetariamente, corresponde a R$ 4.000,00.
Passo 2: calcular o percentual
A trabalhadora possui 30 anos de contribuição.
Pela fórmula geral, os primeiros 15 anos correspondem ao coeficiente inicial de 60%.
Os outros 15 anos geram acréscimo de 2 pontos percentuais cada.
15 × 2 = 30 pontos percentuais.
Somando os percentuais:
60% + 30% = 90%.
Passo 3: aplicar o coeficiente
R$ 4.000,00 × 90% = R$ 3.600,00.
Nesse exemplo, a aposentadoria estimada será de R$ 3.600,00 mensais.
É importante destacar que o cálculo é ilustrativo.
A média de R$ 4.000,00 já foi considerada pronta, sem reproduzir toda a atualização monetária dos salários.
O valor efetivamente concedido dependerá do histórico do segurado, dos requisitos legais e da regra previdenciária aplicada.
Como calcular a aposentadoria de um homem com 30 anos de contribuição?
Considere agora um homem com 30 anos de contribuição e média previdenciária de R$ 4.000,00.
Se ele cumprir os requisitos de uma aposentadoria sujeita à fórmula geral, o coeficiente será calculado da seguinte maneira:
Coeficiente inicial: 60%.
Tempo que excede 20 anos: 10 anos.
Acréscimo: 10 × 2 pontos percentuais = 20 pontos percentuais.
Coeficiente final: 80%.
Aplicando sobre a média:
R$ 4.000,00 × 80% = R$ 3.200,00.
Nesse exemplo, o valor estimado será de R$ 3.200,00.
O resultado difere do exemplo anterior porque os limites utilizados para o acréscimo do coeficiente são diferentes.
Entretanto, o valor só poderá ser concedido se o segurado preencher os requisitos da modalidade aplicável.
Possuir 30 anos de contribuição, isoladamente, não garante direito imediato à aposentadoria.
Como calcular quanto vou receber de aposentadoria com 15 anos de contribuição?
O trabalhador que possui 15 anos de contribuição precisa verificar se atende aos requisitos da aposentadoria pretendida.
Na regra geral de aposentadoria por idade, mulheres precisam ter 62 anos e, em regra, pelo menos 15 anos de contribuição.
Para homens que já estavam filiados ao INSS antes da Reforma, pode ser possível a aposentadoria por idade aos 65 anos com 15 anos de contribuição, observados os demais requisitos.
Para homens que ingressaram no RGPS após a Reforma, a aposentadoria programada exige, em regra, 20 anos de contribuição.
Quanto recebe uma mulher com 15 anos de contribuição?
Considere uma mulher que tenha preenchido os requisitos e possua média previdenciária de R$ 2.800,00.
Pela fórmula geral, o coeficiente será de 60%.
R$ 2.800,00 × 60% = R$ 1.680,00.
Nesse exemplo, a renda mensal inicial será de R$ 1.680,00.
E quando o cálculo fica abaixo do salário mínimo?
Imagine que a média seja de R$ 2.000,00.
Aplicando 60%, o resultado matemático será de R$ 1.200,00.
Entretanto, uma aposentadoria do Regime Geral de Previdência Social não pode ser paga abaixo do salário mínimo.
Em 2026, o piso é de R$ 1.621,00.
Assim, desde que o benefício seja concedido e esteja sujeito ao piso previdenciário, o valor será ajustado ao mínimo legal.
Esse exemplo mostra por que o resultado de uma multiplicação não deve ser interpretado isoladamente.
Quanto vou receber de aposentadoria se contribuí a vida toda pelo salário mínimo?
Para quem realizou contribuições válidas sempre sobre o salário mínimo, a aposentadoria comum tende a ficar no piso previdenciário, observados os requisitos e as regras de cálculo.
Em 2026, esse piso corresponde a R$ 1.621,00.
Entretanto, é necessário distinguir contribuições válidas sobre o mínimo de recolhimentos abaixo do valor mínimo exigido para determinada competência.
Também é importante verificar períodos sem contribuição, pagamentos realizados em categorias diferentes e eventuais recolhimentos reduzidos.
O fato de uma pessoa ter contribuído durante muitos anos não significa, por si só, que receberá aposentadoria acima do salário mínimo.
O resultado depende da base contributiva e da regra previdenciária.
Qual é o valor mínimo e máximo da aposentadoria em 2026?
O piso e o teto dos benefícios do INSS são atualizados conforme a legislação.
Em 2026, os valores de referência são:
| Referência | Valor |
|---|---|
| Salário mínimo e piso das aposentadorias do RGPS | R$ 1.621,00 |
| Teto dos benefícios do INSS | R$ 8.475,55 |
O piso representa o valor mínimo aplicável às aposentadorias do RGPS.
Já o teto limita os benefícios sujeitos às regras gerais desse regime.
Entretanto, o teto não representa o valor que todo trabalhador pode receber apenas por contribuir sobre a base máxima durante determinado período.
Quem contribui pelo teto recebe aposentadoria máxima?
Não necessariamente.
O cálculo considera o histórico contributivo, os salários atualizados e a regra previdenciária aplicável.
Uma pessoa que passou grande parte da carreira contribuindo sobre valores menores e começou a recolher pelo teto apenas nos últimos anos pode apresentar média inferior ao valor máximo.
Além disso, o coeficiente pode reduzir o resultado.
Portanto, contribuir sobre o teto do INSS não garante automaticamente aposentadoria no valor de R$ 8.475,55.
O blog da Bogo apresenta uma análise específica sobre aposentadoria pelo teto do INSS.
Como consultar quanto vou receber de aposentadoria pelo Meu INSS?
O Meu INSS disponibiliza uma ferramenta gratuita para simular a aposentadoria.
Ela utiliza os dados disponíveis no cadastro previdenciário para apresentar projeções relacionadas às regras de aposentadoria.
Em determinadas situações, a ferramenta também permite visualizar uma estimativa do valor do benefício.
Entretanto, nem todas as simulações apresentam necessariamente um valor mensal.
A disponibilidade da estimativa depende da situação previdenciária e das informações consideradas pelo sistema.
Passo a passo para simular a aposentadoria
- Acesse o Meu INSS pelo site ou aplicativo.
- Entre com CPF e senha da conta gov.br.
- Pesquise pelo serviço “Simular Aposentadoria”.
- Confira os dados apresentados, incluindo vínculos e informações pessoais.
- Utilize a opção de recalcular, quando disponível.
- Analise os resultados das regras previdenciárias apresentadas.
- Se necessário, baixe o resultado em PDF para conferência.
O próprio INSS esclarece que a simulação serve para consulta e não garante direito à aposentadoria.
As alterações realizadas apenas no simulador também não corrigem automaticamente os dados do CNIS.
Por isso, o resultado precisa ser comparado com o histórico real do trabalhador.
A Bogo explica as limitações da ferramenta no artigo sobre simulação de aposentadoria pelo Meu INSS.
Como calcular quanto vou receber de aposentadoria sem usar o simulador?
Uma estimativa manual pode ser realizada quando o trabalhador dispõe dos dados necessários e conhece a regra previdenciária aplicável.
Entretanto, o cálculo completo é mais complexo do que somar salários e dividir pela quantidade de anos trabalhados.
Os salários utilizados precisam ser atualizados monetariamente.
Também é necessário observar o período básico de cálculo, o divisor aplicável e eventuais particularidades da modalidade de aposentadoria.
Depois da apuração da média, pode ser necessário aplicar coeficiente, fator previdenciário ou outra regra de cálculo.
Exemplo simplificado
Imagine que uma pessoa possua média previdenciária já calculada de R$ 3.200,00.
Se sua aposentadoria estiver sujeita a coeficiente de 80%, o valor estimado será:
R$ 3.200,00 × 80% = R$ 2.560,00.
Se estiver sujeita a coeficiente de 90%, será:
R$ 3.200,00 × 90% = R$ 2.880,00.
O exemplo demonstra como funciona a aplicação do percentual.
Entretanto, não substitui o cálculo técnico da média nem a verificação da regra correta.
Como as regras de transição mudam o cálculo da aposentadoria?
A Reforma da Previdência estabeleceu diferentes regras de transição para trabalhadores que já estavam vinculados ao INSS antes de novembro de 2019.
Essas regras não possuem necessariamente o mesmo cálculo.
Em alguns casos, aplica-se a fórmula geral de 60% da média, com acréscimos conforme o tempo de contribuição.
Em outros, são utilizadas fórmulas diferentes.
Regra de pontos
A regra de pontos considera a soma da idade com o tempo de contribuição.
Em 2026, os requisitos gerais são de 93 pontos para mulheres e 103 pontos para homens, com os tempos mínimos correspondentes de 30 e 35 anos de contribuição.
O valor do benefício, nas situações sujeitas à Reforma, segue a fórmula geral prevista no artigo 26 da Emenda Constitucional nº 103/2019.
Portanto, alcançar a pontuação necessária não significa receber automaticamente 100% da média.
Regra da idade mínima progressiva
Essa regra exige idade mínima e tempo de contribuição, com requisitos progressivos previstos na legislação.
Em 2026, a idade mínima é de 59 anos e 6 meses para mulheres e 64 anos e 6 meses para homens, com 30 e 35 anos de contribuição, respectivamente.
O cálculo também segue, em regra, a fórmula geral da Reforma.
Pedágio de 50%
A regra de pedágio de 50% é destinada a segurados que estavam próximos de completar o tempo mínimo de contribuição na data da Reforma, preenchidos os requisitos específicos.
O cálculo considera a média dos salários de contribuição e a aplicação do fator previdenciário.
Portanto, o valor pode ser diferente daquele obtido pela fórmula geral de 60% com acréscimos.
Pedágio de 100%
A regra de pedágio de 100% exige o cumprimento de um período adicional de contribuição equivalente ao tempo que faltava na data da Reforma, além dos demais requisitos.
Para segurados do RGPS abrangidos pelo artigo 20, o cálculo corresponde, em regra, a 100% da média dos salários de contribuição, sem aplicação do fator previdenciário.
Entretanto, o cumprimento dos requisitos pode exigir mais tempo antes da concessão.
Assim, é necessário comparar a data possível de aposentadoria e o valor resultante de cada regra.
Qual é a diferença entre 100% da média e 100% do último salário?
Essas expressões não são equivalentes.
Receber 100% da média significa que o coeficiente aplicado sobre a média previdenciária corresponde a 100%.
Isso não quer dizer que o benefício será igual ao último salário recebido pelo trabalhador.
Imagine uma pessoa que recebe atualmente R$ 6.000,00, mas possui média previdenciária de R$ 4.200,00.
Se a regra aplicável prevê 100% da média, o valor estimado será de R$ 4.200,00, observados os limites legais.
O último salário de R$ 6.000,00 não substitui o histórico contributivo.
Essa diferença é importante para quem pesquisa como calcular quanto vou receber de aposentadoria e considera apenas a remuneração atual.
O fator previdenciário ainda é utilizado em 2026?
Sim, em situações específicas.
Embora a Reforma da Previdência tenha modificado a forma de cálculo de várias aposentadorias, o fator previdenciário continua relevante para determinadas regras.
Um exemplo é a transição do pedágio de 50%.
O fator considera elementos como idade, tempo de contribuição e expectativa de sobrevida, conforme a fórmula legal.
Dependendo das circunstâncias, pode reduzir ou elevar o resultado da média.
Entretanto, não deve ser aplicado automaticamente a todas as aposentadorias concedidas em 2026.
É necessário verificar o enquadramento previdenciário.
Como funciona o cálculo para quem tinha direito à aposentadoria antes de 2019?
O segurado que completou todos os requisitos para determinada aposentadoria antes da entrada em vigor da Reforma pode possuir direito adquirido às regras anteriores.
Isso significa que a data do pedido não é o único elemento considerado.
É necessário verificar quando o direito foi efetivamente adquirido.
Em determinadas aposentadorias anteriores à Reforma, o cálculo envolvia os 80% maiores salários de contribuição do período básico de cálculo.
Também existiam regras próprias relacionadas ao fator previdenciário e às modalidades disponíveis.
Entretanto, nem toda aposentadoria anterior a 2019 utilizava exatamente a mesma fórmula.
Por isso, o cálculo deve considerar a espécie do benefício, a data de aquisição do direito e a legislação correspondente.
Em alguns casos, uma pessoa que solicita a aposentadoria em 2026 pode precisar comparar regras anteriores e posteriores à Reforma.
O que é descarte de contribuições e como ele influencia o valor?
O descarte de contribuições é uma possibilidade prevista na legislação para determinadas aposentadorias.
O objetivo é permitir a exclusão de contribuições que reduziriam a média, desde que sejam observados os requisitos legais.
Entretanto, esse procedimento não significa simplesmente retirar os menores salários sem consequências.
Os períodos descartados deixam de ser considerados para as finalidades abrangidas pela vedação legal, inclusive para determinados acréscimos no coeficiente.
Também é necessário preservar o tempo mínimo exigido para a aposentadoria.
Descartar contribuições sempre aumenta o benefício?
Não.
Imagine que a exclusão de salários baixos aumente a média previdenciária.
Se os períodos correspondentes também deixarem de contar para o coeficiente, o percentual aplicado poderá diminuir.
Assim, uma média maior não significa necessariamente uma aposentadoria maior.
Além disso, existem regras específicas, como o divisor mínimo aplicável a determinadas situações de filiação anterior a julho de 1994.
Por isso, o descarte exige análise individual e não deve ser apresentado como solução automática para melhorar o benefício.
Contribuições baixas podem diminuir minha aposentadoria?
Podem influenciar a média, conforme a regra utilizada.
Na fórmula geral posterior à Reforma, os salários de contribuição mais baixos entram no período básico de cálculo, salvo hipóteses legais específicas.
Entretanto, também é importante considerar que períodos adicionais podem aumentar o tempo de contribuição e, em determinadas modalidades, o coeficiente do benefício.
Por isso, o resultado depende do conjunto das informações.
Uma contribuição com valor inferior ao restante da carreira não representa, necessariamente, prejuízo financeiro final.
A avaliação deve considerar a média, o tempo, o coeficiente e os requisitos legais.
Contribuir mais nos últimos anos aumenta a aposentadoria?
Pode aumentar, mas não existe garantia de que a elevação produzirá um resultado significativo.
Isso acontece porque o cálculo considera um histórico amplo de salários de contribuição.
Se o trabalhador possui décadas de recolhimentos sobre valores menores, contribuições elevadas apenas nos últimos anos podem ter efeito limitado sobre a média.
Além disso, o resultado depende da categoria previdenciária e da possibilidade legal de utilizar determinada base de contribuição.
Para contribuintes individuais e facultativos, é necessário verificar quais formas de recolhimento são permitidas.
Empregados, por sua vez, possuem regras vinculadas à remuneração efetivamente recebida e à obrigação de recolhimento.
Portanto, não é adequado presumir que qualquer pessoa pode escolher livremente recolher pelo teto para elevar sua aposentadoria.
Como calcular quanto vou receber de aposentadoria sendo MEI?
O Microempreendedor Individual possui regras próprias de contribuição previdenciária.
Em regra, o recolhimento mensal básico do MEI corresponde a 5% do salário mínimo, sem considerar outros tributos eventualmente incluídos no DAS.
Essa contribuição permite acesso a benefícios previdenciários nas condições legais, incluindo aposentadoria por idade quando preenchidos os requisitos.
Entretanto, a contribuição básica do MEI é realizada sobre o salário mínimo.
Assim, quando o histórico previdenciário é formado exclusivamente por recolhimentos válidos nessa modalidade, a aposentadoria tende a corresponder ao piso previdenciário.
MEI pode complementar a contribuição?
Existem situações em que o MEI pode complementar a alíquota reduzida para determinadas finalidades previdenciárias.
Entretanto, a complementação não significa automaticamente que a base de contribuição passará a ser superior ao salário mínimo.
Também não garante aposentadoria pelo teto.
Por isso, é importante diferenciar a complementação da alíquota do aumento da base contributiva.
O blog da Bogo explica o assunto no artigo sobre como complementar contribuição ao INSS.
Como saber se existem erros no cálculo da aposentadoria?
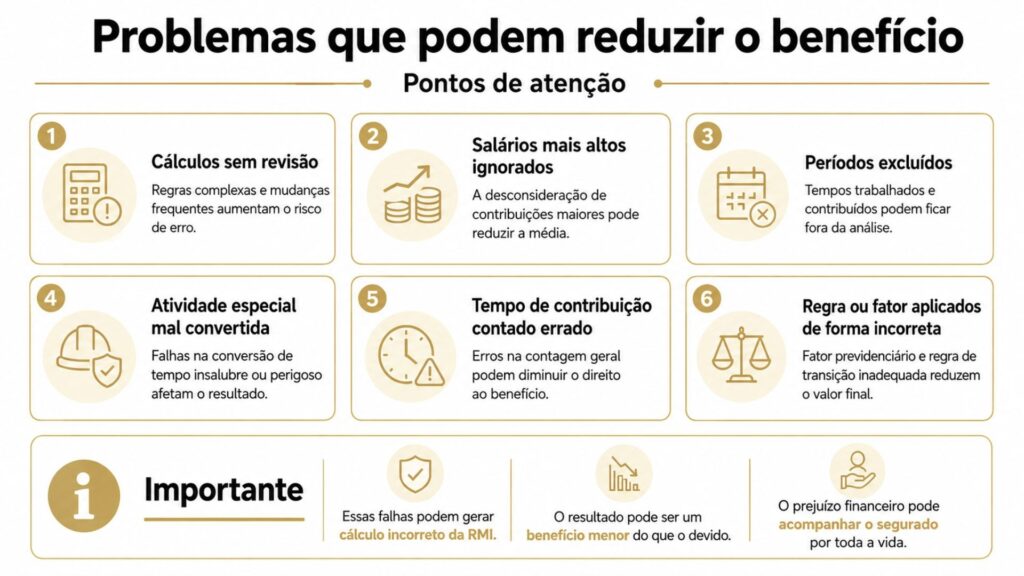
O primeiro cuidado é conferir as informações que serão utilizadas pelo INSS.
O histórico previdenciário pode apresentar vínculos de emprego ausentes, remunerações incorretas ou contribuições com pendências.
Também podem existir períodos especiais, rurais ou de serviço público que dependem de comprovação específica.
Essas situações podem influenciar tanto o cumprimento dos requisitos quanto o valor do benefício.
Vínculos de trabalho que não aparecem no CNIS
Um vínculo ausente pode reduzir o tempo de contribuição considerado.
Também pode resultar na ausência de remunerações que deveriam integrar o cálculo.
Salários registrados incorretamente
Quando determinado salário de contribuição aparece com valor inferior ao devido, a média pode ser afetada.
Entretanto, a divergência precisa ser confirmada pela documentação correspondente.
Períodos de atividade especial não reconhecidos
Dependendo do período e da modalidade, o reconhecimento de atividade especial pode influenciar o tempo de contribuição ou o direito a benefício específico.
A conversão de tempo especial em comum possui regras e limitações legais.
Regras de aposentadoria aplicadas incorretamente
Uma pessoa pode preencher requisitos de diferentes modalidades.
Se uma regra não for adequadamente considerada, o resultado poderá ser diferente do esperado.
Por isso, a análise precisa abranger as datas, o tempo de contribuição e os critérios de cálculo.
Como consultar meu CNIS para calcular a aposentadoria?
O CNIS é um dos documentos mais importantes para quem deseja estimar o valor futuro do benefício.
Ele reúne registros previdenciários utilizados pelo INSS, incluindo vínculos e remunerações.
A consulta pode ser realizada gratuitamente.
Passo a passo
- Acesse o Meu INSS.
- Entre com CPF e senha gov.br.
- Pesquise por “Extrato de Contribuição (CNIS)”.
- Selecione o extrato disponível.
- Confira os vínculos empregatícios.
- Analise as remunerações e contribuições registradas.
- Identifique períodos ausentes ou informações divergentes.
O documento pode ser obtido no serviço oficial de emissão do CNIS.
É importante conferir se o extrato apresenta os dados necessários para analisar tanto o tempo quanto os salários de contribuição.
A ausência de um vínculo não significa automaticamente que o período será impossível de comprovar.
Entretanto, pode ser necessário apresentar documentos para solicitar a regularização.
Como saber quanto o INSS calculou depois da concessão?
Quando a aposentadoria já foi concedida, a Carta de Concessão e a Memória de Cálculo ajudam a compreender o resultado.
A Carta de Concessão apresenta informações relacionadas ao benefício aprovado, incluindo espécie, valor e dados da concessão.
A Memória de Cálculo permite verificar os elementos utilizados para chegar à renda mensal inicial.
Esses documentos são importantes para distinguir o valor originalmente concedido do valor líquido depositado na conta.
Como emitir a Carta de Concessão?
O procedimento pode ser realizado pelo Meu INSS.
- Acesse sua conta gov.br no Meu INSS.
- Pesquise por “Carta de Concessão”.
- Selecione o serviço correspondente.
- Baixe o documento disponível.
O serviço oficial está disponível em Emitir Carta de Concessão de Benefício.
Para identificar possíveis divergências, a documentação pode ser comparada com os registros do CNIS e os documentos profissionais.
Por que o valor depositado pode ser menor que o valor da aposentadoria?
O valor líquido recebido em determinada competência pode ser diferente da renda mensal bruta do benefício.
Isso pode ocorrer em razão de descontos legalmente aplicáveis ou de outras situações registradas no demonstrativo de pagamento.
Entre os exemplos possíveis estão imposto de renda, quando devido, descontos relacionados a empréstimos consignados autorizados e outras deduções legalmente previstas.
Por isso, é necessário diferenciar três informações:
Renda Mensal Inicial (RMI): valor definido na concessão do benefício.
Valor mensal atualizado: valor do benefício após os reajustes aplicáveis.
Valor líquido: quantia efetivamente depositada após os descontos da competência.
Assim, consultar apenas o depósito bancário não permite compreender toda a fórmula utilizada para calcular a aposentadoria.
Posso pedir revisão se o valor da aposentadoria estiver errado?
Pode existir possibilidade de revisão quando existe fundamento jurídico para corrigir o benefício concedido.
Entre as situações possíveis estão vínculos não reconhecidos, remunerações incorretas, períodos especiais ignorados ou utilização inadequada de determinada regra previdenciária.
Entretanto, receber aposentadoria abaixo da expectativa não significa, necessariamente, que ocorreu erro.
É necessário conferir a legislação aplicada e os documentos utilizados.
Também devem ser observados os prazos legais.
Em regra, a revisão do ato de concessão está sujeita ao prazo decadencial de dez anos, com particularidades relativas ao início da contagem.
As diferenças financeiras também podem estar sujeitas à prescrição.
A Bogo aprofunda o assunto no artigo sobre erro no cálculo do benefício INSS e possibilidades de revisão.
O planejamento previdenciário ajuda a estimar o valor da aposentadoria?
Sim.
O planejamento previdenciário permite analisar o histórico de contribuições, identificar possíveis pendências e comparar os cenários de aposentadoria disponíveis.
Essa análise pode considerar diferentes datas para preenchimento dos requisitos e estimativas de valores mensais.
Entretanto, as projeções dependem de informações que podem mudar ao longo do tempo.
Contribuições futuras, novas atividades profissionais e alterações legais podem influenciar os resultados.
Por isso, o planejamento não garante determinado valor de aposentadoria.
Ele permite compreender as condições atuais e as possibilidades previstas pela legislação.
A Bogo apresenta uma análise complementar sobre o que é planejamento previdenciário e por que fazer antes dos 50 anos.
Perguntas frequentes sobre como calcular quanto vou receber de aposentadoria
Como calcular quanto vou receber de aposentadoria em 2026?
É necessário identificar a regra de aposentadoria, calcular a média dos salários de contribuição e aplicar o percentual correspondente, quando essa fórmula for utilizada. Também devem ser observados o piso, o teto e as particularidades legais.
Como saber o valor da aposentadoria pelo CPF?
O trabalhador pode acessar o Meu INSS utilizando seu CPF e senha gov.br. A ferramenta de simulação permite consultar projeções previdenciárias, mas não garante o valor futuro do benefício.
O simulador do Meu INSS mostra quanto vou ganhar?
Em determinadas situações, a ferramenta apresenta estimativa do valor. Entretanto, a disponibilidade depende dos dados e das condições da simulação, e o resultado não garante a renda que será concedida.
Quem ganha R$ 3.000 se aposenta com quanto?
Não existe uma resposta única. O valor depende da média dos salários de contribuição e da regra aplicável. O salário atual de R$ 3.000 não significa que essa será a média previdenciária.
Quem ganha R$ 5.000 recebe aposentadoria de R$ 5.000?
Não necessariamente. O INSS considera o histórico contributivo e a regra de cálculo. O último salário, isoladamente, não determina o valor do benefício.
Quem tem 15 anos de contribuição recebe quanto?
Depende da média previdenciária e da modalidade. Na fórmula geral, o coeficiente inicial é de 60%, observadas as condições legais e o piso previdenciário.
Quanto recebe uma mulher com 30 anos de contribuição?
Se estiver sujeita à fórmula geral da Reforma, o coeficiente será de 90% da média. Entretanto, o direito à aposentadoria também depende dos demais requisitos da modalidade.
Quanto recebe um homem com 35 anos de contribuição?
Na fórmula geral, o coeficiente corresponde a 90% da média, pois são considerados 15 anos além dos 20 anos utilizados como referência para os acréscimos.
Com quantos anos de contribuição recebo 100% da média?
Na fórmula geral, o coeficiente alcança 100% com 35 anos de contribuição para mulheres e 40 anos para homens. Entretanto, existem regras diferentes, incluindo o pedágio de 100%.
Como calcular aposentadoria por idade?
É necessário verificar idade mínima, tempo de contribuição, carência e regra aplicável. O valor depende da média previdenciária e do coeficiente correspondente.
Posso me aposentar recebendo o último salário?
O último salário não determina automaticamente a aposentadoria. O cálculo depende do histórico contributivo, salvo situações específicas de outros regimes que possuem regras próprias.
Qual é o valor máximo da aposentadoria em 2026?
O teto dos benefícios do INSS em 2026 é de R$ 8.475,55, conforme a Portaria Interministerial MPS/MF nº 13/2026.
Qual é o valor mínimo da aposentadoria em 2026?
O piso das aposentadorias do RGPS é de R$ 1.621,00, correspondente ao salário mínimo vigente em 2026.
O INSS considera todos os salários ou apenas os maiores?
A regra geral posterior à Reforma considera 100% dos salários de contribuição desde julho de 1994, ou desde o início das contribuições, quando posterior. Existem exceções legais, inclusive situações de direito adquirido.
Posso excluir contribuições baixas do cálculo?
Em determinadas modalidades, a legislação permite o descarte de contribuições, desde que respeitados os requisitos. Entretanto, os períodos descartados deixam de contar para determinadas finalidades, o que pode afetar o resultado.
O MEI pode receber aposentadoria acima do salário mínimo?
Depende do histórico previdenciário e da forma de contribuição. O recolhimento básico do MEI ocorre sobre o salário mínimo, e sua complementação não eleva automaticamente a base para o teto.
Como saber se o INSS calculou minha aposentadoria corretamente?
A conferência pode envolver CNIS, Carta de Concessão, Memória de Cálculo e documentos profissionais. É necessário comparar os dados utilizados com as regras aplicáveis.
Vale a pena esperar mais tempo para se aposentar?
Depende. Contribuições adicionais podem modificar o coeficiente e a média, mas adiar o benefício significa deixar de receber parcelas durante esse período. A avaliação deve considerar os diferentes cenários.
Conclusão: como saber quanto vou receber de aposentadoria?
Entender como calcular quanto vou receber de aposentadoria envolve conhecer o histórico de contribuições e identificar as regras previdenciárias aplicáveis.
Na fórmula geral posterior à Reforma da Previdência, o cálculo considera a média de 100% dos salários de contribuição desde julho de 1994, ou desde o início das contribuições, quando posterior.
Sobre essa média, é aplicado um percentual que varia conforme o tempo de contribuição, observadas as regras específicas.
Entretanto, aposentadorias sujeitas a direito adquirido, regras de pedágio ou outras disposições podem apresentar resultados diferentes.
Em 2026, o piso das aposentadorias do RGPS é de R$ 1.621,00 e o teto corresponde a R$ 8.475,55.
A simulação do Meu INSS pode auxiliar na compreensão dos requisitos e apresentar estimativas, mas não garante o valor definitivo.
Também é importante conferir os dados do CNIS, pois vínculos ausentes, remunerações incorretas e períodos não reconhecidos podem influenciar o cálculo.
Antes da concessão, a análise documental e a comparação das regras disponíveis podem ajudar a identificar divergências.
Depois da concessão, a Carta de Concessão e a Memória de Cálculo permitem verificar como o INSS chegou ao valor do benefício.
Cada caso tem suas particularidades. Por isso, é importante contar com orientação jurídica especializada para compreender os critérios de cálculo e as condições previdenciárias aplicáveis.
Acompanhe mais informações sobre aposentadoria e direitos previdenciários no blog da Bogo Advocacia.

Warning: Undefined variable $user_ID in /home/bogoadvocacia/www/wp-content/themes/atuarmkt08/comments.php on line 73
You must be logged in to post a comment.